
こんにちは!ペンデル税理士法人医業経営支援部の親泊です。
採用時の保険手続き、毎月の給与計算、住民税、年末調整。担当者が少ない診療所では、その都度対応するうちに「誰かが届け出たはず」「給与には反映したはず」と、確認が曖昧になりがちです。
漏れを防ぐには、年間の仕事を見渡し、担当者・確認者・院内の締切を決めておくことが大切です。採用時に集めた情報を、毎月の給与や年末調整までつなげる方法を整理します。
(コラムの内容は公開時の法律等に基づいて作成しています)
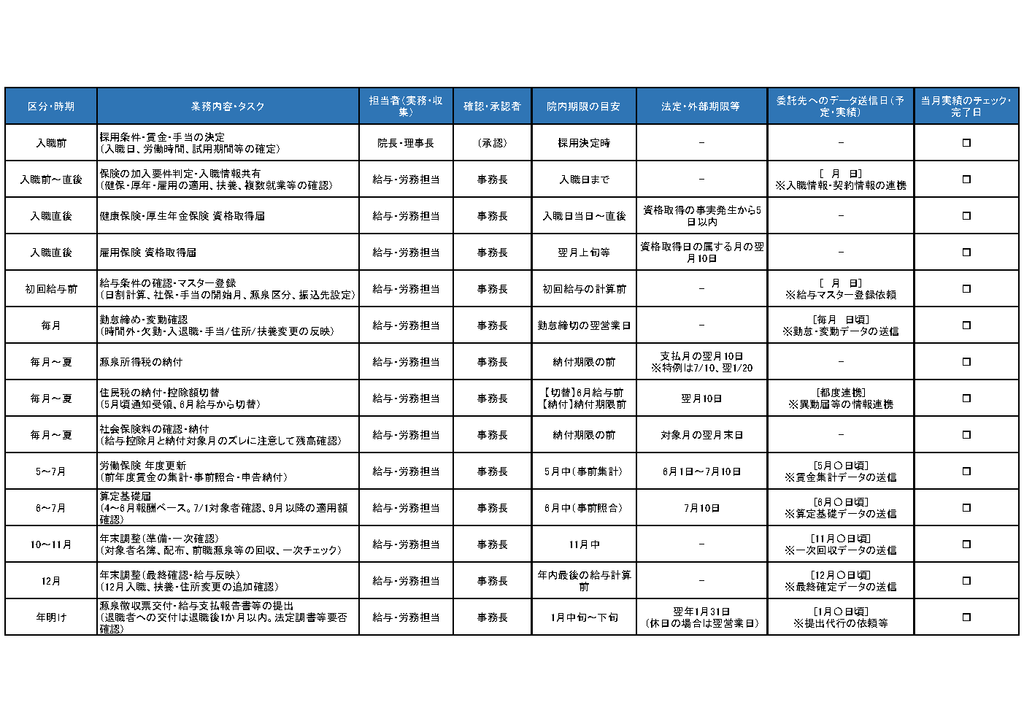
まず、1年間の仕事と担当者を一覧にする
給与・労務の仕事は、次の4つに分けると整理しやすくなります。
| 時期 | 主な仕事 |
| 採用決定~入職直後 | 雇用条件の確認、保険の加入判定・届出 |
| 初回給与の計算前 | 日割り計算、手当、保険料の控除開始月の確認 |
| 毎月の業務・春から夏の手続き | 勤怠・給与、税金・保険料の納付、住民税の切替え、年度更新・算定基礎届 |
| 秋~翌年1月 | 年末調整、源泉徴収票の作成・本人への送付、給与支払報告書等の提出 |
院長が雇用条件や給与変更を承認し、事務担当者が資料を集め、計算結果を院長や事務長が確認するなど、役割を決めます。少人数なら兼務しても構いませんが、最終確認を誰が行うかは明確にしましょう。
外注している場合も、委託先へ資料を渡す日より前に、院内の締切を設けます。法律上の期限と院内の締切は、一覧表の別の欄で管理してください。
採用が決まったら、保険手続きと初回給与を別々に準備する
保険の届出は、初回給与を待たずに進める
採用が決まったら、入職日、勤務時間・日数、給与・手当、締日・支払日を担当者へ共有します。保険の加入は「常勤」「パート」という名称だけでは決まらず、診療所の適用状況や本人の勤務条件等で確認します。
健康保険・厚生年金保険の資格取得届は、原則として資格取得の事実が発生してから5日以内です。健康保険の被扶養者として届け出る家族の有無や、他の勤務先でも働いているかも確認します。
雇用保険の資格取得届は、原則として資格取得日の属する月の翌月10日までです。社会保険とは期限が異なるため、それぞれの提出日を管理してください。
提出後は、届出の控えや受付結果を残し、「依頼した」で止めないようにしましょう。
初回給与は、契約条件と計算結果を見比べる
給与計算の前には、次を確認します。
- 月途中の入職に伴う日割り計算
- 通勤手当・資格手当等の金額と支給開始月
- 勤怠を集計する期間
- 扶養控除等申告書の提出状況と源泉徴収の区分
- 給与振込先と、社会保険料を差し引き始める月
社会保険料は、「何月分を、何月支給の給与から引くか」まで確認します。給与ソフトへの登録だけで終わらせず、初回明細を契約条件と見比べましょう。
入職者ごとに「契約確認」「保険届出」「給与ソフトへの登録」「初回明細の確認」の完了欄を作ると、引継ぎもしやすくなります。
毎月は、勤怠・給与・納付を順番に確認する
勤務の記録と、その月の変更を集める
毎月の院内締切を決め、打刻漏れ、残業、欠勤・休職、入退職、手当・住所の変更を集めます。扶養の変更は、税金上の扶養と健康保険の扶養を分けて確認する欄を設けましょう。
未承認の残業があっても、「申請がないから払わない」とは判断しないでください。実際の仕事、指示の有無、入退室記録等を確認します。本人の申告と客観的な記録に大きな差があれば、実態を調べ、必要に応じて修正します。
給与計算後は前月と見比べ、金額が変わった職員について、残業・手当・保険料などの理由を確認するとよいでしょう。
税金・保険料は「給与から引いた後」まで管理する
給与から差し引くだけでなく、納付まで確認します。
| 項目 | 原則の納付期限 |
| 給与から源泉徴収した所得税等 | 支払月の翌月10日 |
| 給与から差し引いた住民税 | 差し引いた月の翌月10日 |
| 健康保険・厚生年金保険料 | 保険料の対象月の翌月末日 |
納付額、振込・口座振替の日、必要な残高を一覧にし、納付結果まで確認してください。休日による期限の繰越しは、各機関の案内で確認します。
所得税等の「納期の特例」は、一定の要件を満たし承認を受けると、対象となる税金を年2回にまとめて納められる制度です。1~6月支払分は7月10日、7~12月支払分は翌年1月20日が期限です。住民税にも別の納期の特例があるため、承認状況を税目ごとに管理しましょう。
5~7月は、住民税と2つの保険手続きを準備する
住民税は6月の給与から金額を切り替える
住民税を給与から差し引き、職員に代わって納める方法を「特別徴収」といいます。通常は5月頃に届く税額通知を確認し、6月支給の給与から新しい金額に切り替えます。退職・休職等で給与から引けなくなる場合は、異動届と残額の扱いを確認してください。
年度更新は、申告と納付の予定を分ける
労働保険の年度更新は、前年度の保険料を精算し、新年度分を申告・納付する手続きです。原則の期間は毎年6月1日~7月10日で、2026年度もこの日程です。院内では5月中を準備の目安とし、賃金台帳と給与データを見比べます。
申告期限と納付期限を分けて確認し、分割納付や口座振替を利用する場合は、それぞれの納付日も予定表に登録します。納付方法を変えても、申告を後回しにしないようにしましょう。
算定基礎届は、対象者と4~6月の給与を確認する
算定基礎届は、健康保険・厚生年金の保険料計算に使う「標準報酬月額」を見直すための届出です。原則として4~6月に支払った報酬を基に、7月1日時点の対象者を確認し、7月10日までに提出します。計算に使う日数や対象外となる人も確認が必要です。
決定された標準報酬月額は、原則として9月から翌年8月まで適用されます。ただし、給与変更等に伴う別の改定がある場合は扱いが変わります。適用月と、給与から新しい保険料を引く月を混同しないようにしましょう。
賞与支給や給与変更は、時期が決まっていなくても「随時の仕事」として予定表に加えます。対象者への賞与支給時は賞与支払届、基本給等の変更時は月額変更届の要否を確認してください。
年末調整は、秋から書類を集める準備をする
年末調整の対象者や必要書類は、その年の国税庁の案内で確認します。前年の様式や設定をそのまま使わないようにしましょう。
院内の進め方は、次のように決めておくと余裕を持てます。
- 10月頃:対象者、配布方法、質問窓口、院内締切を決める
- 11月:書類を回収し、不足や記入漏れを確認する
- 12月:年内最後の給与計算に反映し、入職・扶養変更等も追加確認する
中途入職者には、その年の前職分の源泉徴収票を早めに提出してもらうよう案内します。前職へ扶養控除等申告書を提出して受けた給与は、原則として含めて年末調整します。合算すべき前職給与があるのに、その給与額・税額等を確認できなければ年末調整はできず、本人が確定申告で精算することになります。
年明けは、本人に渡す書類と行政へ出す書類を分ける
年末調整の後には、書類の作成・提出が残ります。年末調整の対象外の人にも、源泉徴収票の作成・交付が必要です。掛け持ち勤務の職員や退職者を、作成対象から外さないようにしてください。
- 本人への源泉徴収票:原則、翌年1月31日まで
- 中途退職者への源泉徴収票:原則、退職後1か月以内
- 市区町村への給与支払報告書:原則、翌年1月31日まで
- その他の法定調書・合計表:提出する必要があるかを個別に確認
2026年分の通常の年末処理では、2027年1月31日が日曜日のため、交付・提出期限は2027年2月1日です。中途退職者への源泉徴収票は、この年次期限まで待たず、退職後の期限で対応します。
給与支払報告書は、原則として翌年1月1日現在の住所地の市区町村へ提出します。年の途中で退職した人は退職時の住所地が提出先となるため、在職者・退職者それぞれの住所情報を確認します。退職者への年間支払額によって提出を省略できる場合もあるため、提出範囲は自治体の案内も確認してください。
また、2027年1月1日以後に提出する2026年分以後の給与支払報告書は、市区町村へ提出すると、税務署へ給与所得の源泉徴収票を提出したものとみなされます。ただし、本人への源泉徴収票の作成・交付は引き続き必要です。給与以外の法定調書や合計表まで一律に不要になるわけではありません。
最後は、提出・受付・納付まで確認する
年間予定表には、次の確認欄を設けましょう。
- □ 必要な情報・書類がそろった
- □ 内容を確認し、給与計算へ反映した
- □ 届出を提出し、受付結果を確認した
- □ 税金・保険料の納付を確認した
- □ 控えや通知書の保存先が分かる
複数の勤務先がある人の加入判定、賞与・給与変更、休職・育児休業、退職などは、見込みが立った段階で担当者や専門家へ連絡します。
相談窓口は、労務全般は社労士、社会保険は年金事務所等、雇用保険はハローワーク、税務は税理士・税務署、住民税は市区町村と分けておくと、確認先を探す手間を減らせます。
まとめ:期限だけでなく、担当と完了まで見える予定表にする
診療所の給与・労務年間スケジュールは、「いつまでに、誰が、何を確認するか」が分かる形にすることが大切です。
まずは現在の担当者と委託先を確認し、採用、毎月の給与、夏の手続き、年末調整を1枚の一覧にまとめましょう。入退職や条件変更の連絡先も決め、書類の回収から給与への反映、提出・受付・納付まで確認できる状態を目指してください。
(参考)
日本年金機構:就職したとき(健康保険・厚生年金保険の資格取得)の手続き
厚生労働省:労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン(pdf)
国税庁:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
東京都主税局:特別徴収にかかる手続きについて
日本年金機構:厚生年金保険料等の納付
厚生労働省:労働保険年度更新に係るお知らせ
日本年金機構:定時決定(算定基礎届)
国税庁:No.2674 中途就職者の年末調整
国税庁:令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引
